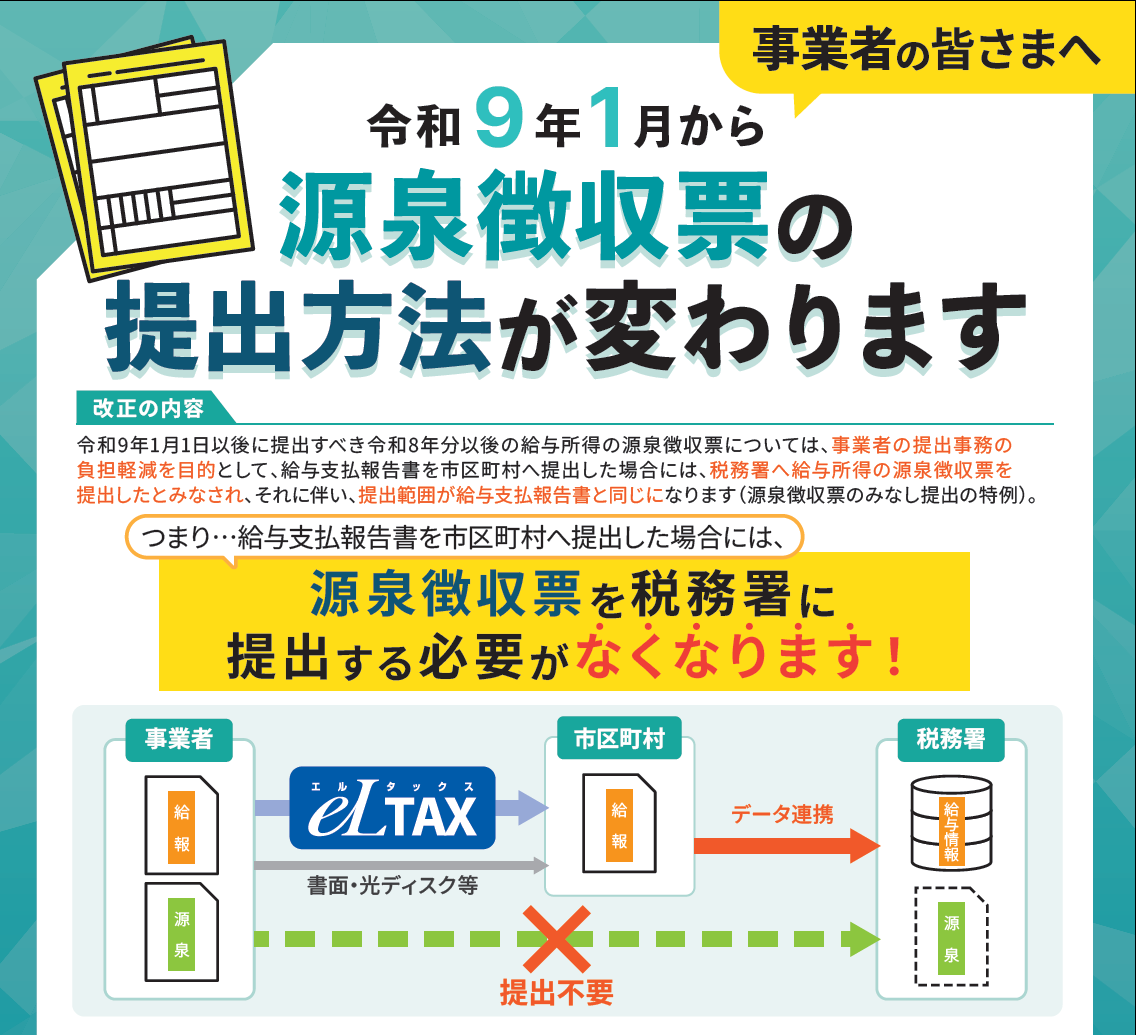
令和9年1月1日以後、市区町村に「給与支払報告書」を提出した場合には、税務署に「給与所得の源泉徴収票」を提出したものとみなされます。そのため、税務署提出用の「給与所得の源泉徴収票」を作成し、提出する必要がなくなります。 受給者へ交付する源泉徴収票は、引き続き、すべての受給者に対して作成・交付を行う必要がありますのでご注意ください。
画像をクリックすると国税庁のホームページに移ります